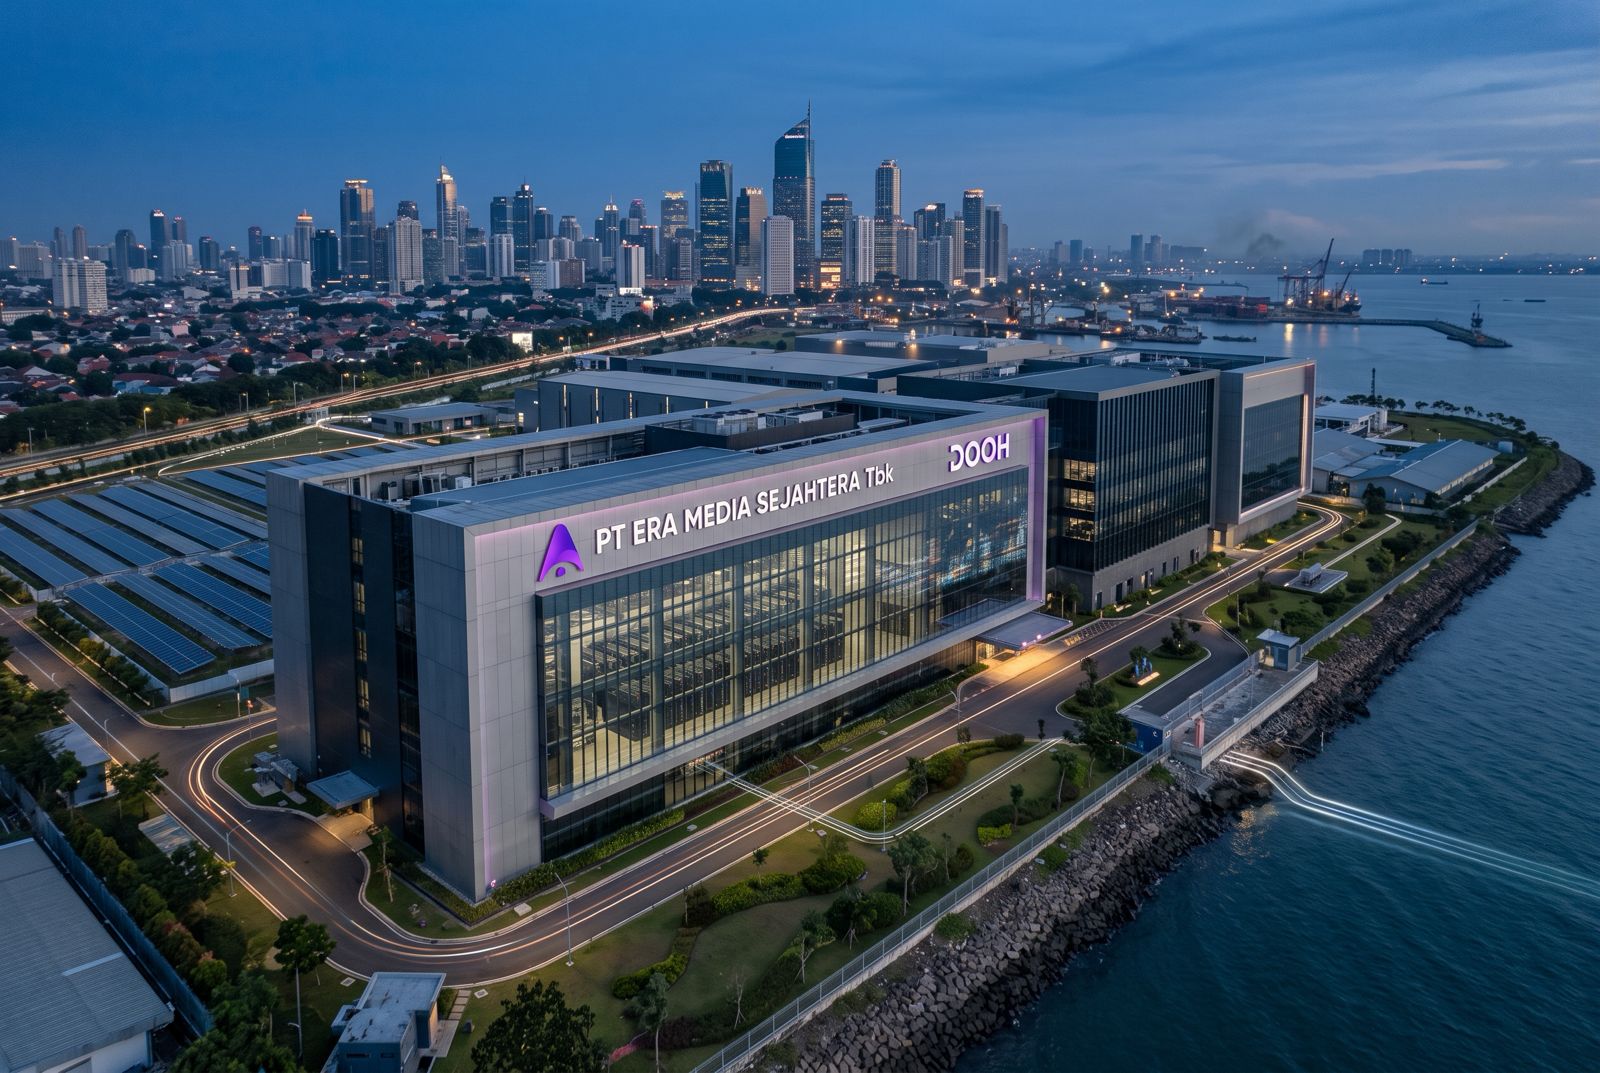
Jakarta, Redaksi BeritaSaham.id - Rencana transformasi PT Era Media Sejahtera Tbk (DOOH) dari perusahaan periklanan luar ruang menjadi perusahaan induk (holding) infrastruktur kecerdasan buatan (Artificial Intelligence / AI) melalui skema Rights Issue DOOH membawa perubahan fundamental yang drastis terhadap struktur permodalan dan profil risiko perseroan. Berdasarkan keterbukaan informasi kepada Bursa Efek Indonesia (BEI) pada 14 Oktober 2026, aksi korporasi yang akan dimintakan persetujuan dalam Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) pada 9 November 2026 ini mengombinasikan pembiayaan utang afiliasi berskala jumbo, akuisisi minoritas strategis, serta penerbitan saham baru yang sangat masif.
Dari sudut pandang pasar modal, terdapat tiga aspek krusial yang wajib dicermati investor ritel terkait struktur transaksi, dampak laporan keuangan, serta risiko eksekusi dari manuver korporasi DOOH tersebut.
1. Struktur Permodalan dan Ketidakpastian Standby Buyer dalam Rights Issue DOOH
Dalam aksi Penambahan Modal dengan Memberikan Hak Memesan Efek Terlebih Dahulu I (PMHMETD I) atau Rights Issue DOOH, perseroan berencana menerbitkan maksimal 154,78 miliar saham baru (nominal Rp10) yang disertai Waran Seri II dengan rasio indikatif 1:20. Untuk mengakomodasi penerbitan yang mencapai 20 kali lipat dari jumlah saham tercatat saat ini (7,74 miliar saham), DOOH akan mengerek modal dasar dari Rp245 miliar menjadi Rp5 triliun.
Dari sisi valuasi dan struktur ekuitas, terdapat beberapa poin kritis yang perlu menjadi perhatian pelaku pasar:
- Risiko Dilusi Ekstrem tanpa Kepastian Harga: Pemegang saham lama yang tidak mengeksekusi haknya akan mengalami dilusi kepemilikan hingga 95,24%, sementara harga pelaksanaan (exercise price) maupun target perolehan dana belum ditetapkan oleh manajemen hingga saat ini.
- Absennya Komitmen Pembeli Siaga Definitif: Hingga pertengahan Oktober 2026, DOOH belum mengantongi perjanjian mengikat dengan pembeli siaga (standby buyer) mana pun. Tanpa pembeli siaga, sisa HMETD yang tidak diserap oleh pemegang saham tidak akan dikeluarkan dari portepel, yang berarti skala perolehan dana ekspansi sangat bergantung pada partisipasi pemegang saham saat pelaksanaan.
- Potensi Debt-to-Equity Swap Pengendali: Meskipun belum ada perjanjian pembeli siaga, pengendali baru perseroan yakni PT Sinergi Internasional Investama (SII) pemilik 51% saham DOOH sejak 30 Juli 2026 yang dikendalikan oleh Tinawati (99,90%) menyatakan dukungannya dan memiliki opsi untuk mengonversi piutang pokok pinjamannya menjadi saham melalui rights issue ini.
2. Anatomi Leverage Rp5 Triliun dan Realitas Akuntansi Akuisisi INET
Sebelum dana rights issue diperoleh, ekspansi anorganik DOOH akan bertumpu sepenuhnya pada instrumen utang (bridge financing) dari SII melalui fasilitas Shareholder Loan berplafon Rp5 triliun yang bertenor 10 tahun, tanpa agunan, dan berbunga 7,5% per tahun. Suku bunga ini tercatat lebih kompetitif dibandingkan rata-rata bunga kredit investasi bank BUMN per Juni 2026 sebesar 8,08% maupun kupon obligasi PT Sinergi Inti Andalan Prima Tbk (INET) tahun 2026 di level 9,00%-10,25%.
Pada tahap awal, DOOH akan mencairkan pinjaman maksimal Rp2 triliun dari SII ditambah realokasi sisa dana IPO sebesar Rp120 miliar ke anak usahanya, PT Cakrawala Nexus Investama (CNI), guna mengakuisisi 6,685 miliar saham INET atau setara 29,88% kepemilikan melalui pasar negosiasi pasca-RUPSLB. Namun, investor perlu mencermati implikasi akuntansi dari struktur akuisisi ini:
- Pendapatan INET Tidak Dikonsolidasikan: Akuisisi 29,88% saham tidak menjadikan grup DOOH sebagai pengendali INET, sebab PT Abadi Kreasi Unggul Nusantara (AKUN) tetap memegang porsi pengendali sebesar 29,89%. Akibatnya, kepemilikan di INET hanya dicatat sebagai investasi pada entitas asosiasi, sehingga pendapatan (top-line) INET sama sekali tidak akan masuk ke dalam pendapatan konsolidasi DOOH.
- Tekanan Beban Bunga terhadap Bottom-Line: Laba bersih (bottom-line) DOOH hanya akan menerima kontribusi proporsional sebesar 29,88% dari laba bersih INET, namun di saat yang sama harus menanggung beban bunga 7,5% per tahun atas penarikan pinjaman Rp2 triliun (setara beban bunga hingga Rp150 miliar per tahun jika ditarik penuh). Beban keuangan ini baru akan berkurang apabila dana hasil PMHMETD I terealisasi dan digunakan untuk melunasi pokok pinjaman SII tanpa penalti.
3. Risiko Eksekusi Holding AI dan Sinyal Divestasi Pemegang Saham Lama
Pasca-restrukturisasi, DOOH akan beroperasi murni sebagai holding company yang mengandalkan arus kas dividen dengan target Dividend Payout Ratio (DPR) 50% dari entitas anak PT Media Sejahtera Selaras (MSS), tempat bisnis periklanan lama dialihkan. Di tingkat induk, ekspansi lima pilar ekosistem AI (Data Centre AI, High Speed Connectivity, Inland & Submarine Fiber Optic, Green Energy PLTS) masih berada pada tahap sangat awal, di mana perseroan belum memiliki rencana definitif terkait penarikan sisa plafon utang Rp3 triliun, target akuisisi lanjutan selain INET, maupun kemitraan strategis dengan mitra teknologi energi internasional.
Di tengah persiapan perubahan fundamental tersebut, terjadi dinamika kepemilikan saham yang signifikan di Pasar Negosiasi pada 9 Oktober 2026. Pemegang saham lama, PT Prambanan Investasi Sukses (PIS), melakukan divestasi sebanyak 545 juta saham (7,00% dari total saham tercatat) kepada entitas baru bernama PT Beruntung Berkat Sejahtera (BBS), sehingga memangkas kepemilikan PIS dari 15,09% menjadi 12,06% menjelang pelaksanaan RUPSLB.
Secara fundamental, manuver DOOH mengakuisisi 29,88% saham INET menggunakan utang pemegang saham hingga Rp2 triliun berisiko menekan profitabilitas jangka pendek, mengingat pendapatan INET tidak dapat dikonsolidasikan sementara perseroan harus langsung menanggung beban bunga 7,5% per tahun hingga dana rights issue cair. Ketiadaan pembeli siaga definitif dan belum ditetapkannya harga pelaksanaan dalam skema rights issue berasio 1:20 (dilusi 95,24%) mengindikasikan bahwa keberhasilan restrukturisasi neraca DOOH akan sangat bergantung pada kesediaan pengendali baru (SII) untuk mengonversi piutangnya menjadi ekuitas. Oleh karena itu, pelaku pasar perlu mencermati rincian harga pelaksanaan dan kepastian standby buyer dalam prospektus pasca-RUPSLB 9 November 2026 sebelum mengambil keputusan investasi jangka panjang.
Analisis ini adalah pembacaan redaksi atas sebuah berita, dan bukan merupakan saran investasi atau rekomendasi membeli maupun menjual saham tertentu. Harga yang ditampilkan bersifat tertunda dan dapat berbeda dari harga riil di pasar.